Finanse
- Szczegóły
- Kategoria: Bankowość
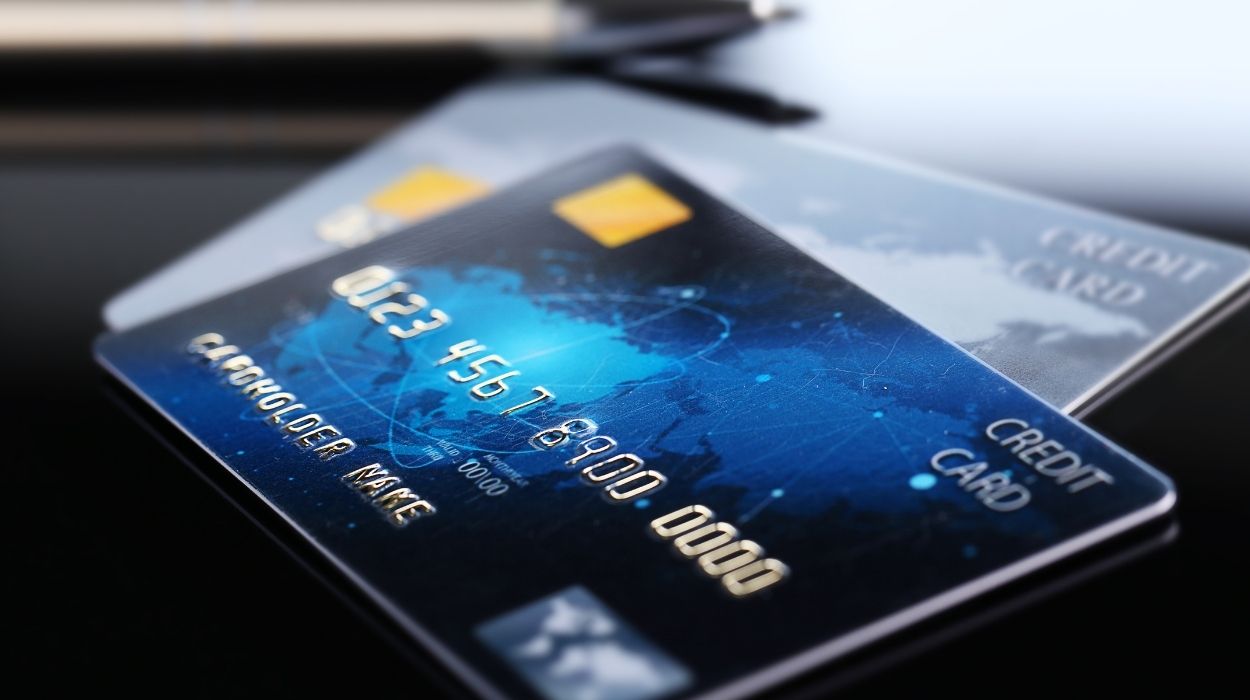
Wygląd karty kredytowej
Karta kredytowa to coś, co niektórzy mają w portfelu, ale nie każdy do końca wie, jak właściwie działa. Na pierwszy rzut oka wygląda jak każda inna - prostokąt z numerem, datą ważności i imieniem właściciela. Jednak za tym kawałkiem plastiku kryje się możliwość zapłacenia w sklepie. To dostęp do pieniędzy banku, które możesz wydać teraz, a oddać później.
Działa jak pożyczka? W zasadzie tak, tylko w dużo wygodniejszej formie. Karta kredytowa to narzędzie finansowe, które potrafi pomóc w nagłych wydatkach, ale też wciągnąć w spiralę zadłużenia, jeśli używasz jej bez zastanowienia.
Czytaj więcej: Jak wygląda karta kredytowa i czym się różni od debetowej?
- Szczegóły
- Kategoria: Finanse osobiste
Słów kilka o ubezpieczeniu na życie i dożycie
Ubezpieczenie na dożycie to jeden z tych tematów, które często odkłada się na później. Potem mija pięć, dziesięć, dwadzieścia lat ... i nagle okazuje się, że emerytura wcale nie wygląda tak różowo. Wtedy pojawia się myśl: może jednak warto było coś odkładać?
Tyle że to "coś" nie musi być zwykłym kontem czy lokatą. Właśnie tutaj wchodzi ubezpieczenie na dożycie – produkt, który łączy dwa światy: ochronę i oszczędzanie. Dla jednych to sposób na spokojną przyszłość, dla innych zbyt skomplikowany twór, którego lepiej unikać.
Czytaj więcej: Ubezpieczenie na dożycie - co to jest i czy się opłaca?
- Szczegóły
- Kategoria: Finanse firmowe
Leasing samochodu - słów kilka
Kupno auta to zawsze decyzja, której nie podejmuje się z marszu. Wiąże się przecież z dużym wydatkiem i pytaniem, które każdy zadaje sobie wcześniej czy później: na jak długo ma mi wystarczyć ten samochód? Na lata, czy tylko na kilka sezonów?
Coraz więcej osób dochodzi do wniosku, że nie trzeba mieć auta "na własność", by z niego korzystać. Dlatego tak dużą popularność zyskuje leasing samochodu. To rozwiązanie, które pozwala jeździć nowym autem bez konieczności jego natychmiastowego wykupu. Z jednej strony zyskujesz dostęp do nowoczesnego pojazdu, z drugiej nie blokujesz własnych pieniędzy.
- Szczegóły
- Kategoria: Finanse firmowe
Darmowy program do faktur
Faktura to coś, bez czego w biznesie ani rusz. Nawet jeśli prowadzisz małą działalność i wystawiasz tylko kilka dokumentów w miesiącu, to i tak musisz mieć narzędzie, które zrobi to szybko i bez błędy. Czy zawsze trzeba płacić za oprogramowanie? Nie.
Wiele firm oferuje darmowe programy do fakturowania. I wbrew pozorom nie są to tylko okrojone wersje, które nadają się do jednorazowego testu. Część z nich sprawdzi się świetnie przez długi czas - szczególnie, gdy dopiero zaczynasz. Pytanie tylko: który program wybrać i czym się kierować?
Czytaj więcej: Program do wystawiania faktur za darmo - jaki wybrać?
- Szczegóły
- Kategoria: Finanse osobiste
Saldo rachunku a dostępne środki
Czasem logujesz się do aplikacji bankowej i widzisz dwie liczby: saldo oraz dostępne środki. Obie są niby podobne, ale potrafią się różnić. Pytanie która z tych kwot to właściwie Twoje pieniądze? Bywa, że na rachunku widać 2000 zł, a faktycznie do wydania masz mniej. Dlaczego?
Bo bank pokazuje nie tylko stan faktyczny, ale też operacje w toku.
Czytaj więcej: Dostępne środki a saldo czyli co to jest saldo konta?
- Szczegóły
- Kategoria: Finanse firmowe
Kilka słów o leasingu
W świecie finansów można się zgubić. Kredyty, pożyczki, inwestycje - opcji jest mnóstwo. A wśród niech jest też leasing, o którym słyszał prawie każdy. Zastanawiasz się, co to właściwie oznacza i dlaczego tyle firm z niego korzysta? A może zastanawiasz się, czy dla Ciebie też może być korzystny?
To właśnie leasing często pozwala korzystać z samochodu, sprzętu albo maszyn bez konieczności wydawania od razu całej kwoty. W skrócie - to sposób finansowania, który daje sporą wygodę i może być tańszy niż inne rozwiązania. Ale jak dokładnie działa?
- Szczegóły
- Kategoria: Finanse firmowe
Zwolnienie podmiotowe z VAT
VAT - nieszczęsny podatek, o którym słyszało już pewnie nawet dziecko w przedszkolu. Przedsiębiorcy mają z nim niemałe kłopoty. Dlaczego? Bo interpretacja, jaka stawka należy się dla danego towaru czy usługi, wcale nie jest taka oczywista. A urzędy skarbowe? Chętnie naliczają odsetki i wlepiają kary, gdy tylko pojawi się choćby cień błędu.
Z drugiej strony to właśnie VAT jest jednym z filarów gospodarczych przekrętów. Karuzele podatkowe, fikcyjne faktury, znikający podatnicy - to wszystko dzieje się wokół tego jednego podatku.
Czytaj więcej: Zwolnienie podmiotowe z VAT - do jakiej kwoty?
- Szczegóły
- Kategoria: Finanse firmowe
Wykup i sprzedaż samochodu z leasingu
Leasing samochodu to rozwiązanie, które od lat cieszy się popularnością wśród przedsiębiorców. Daje Ci możliwość korzystania z auta bez konieczności wykładania pełnej kwoty na jego zakup. A co się dzieje, gdy kończy się umowa? Masz do wyboru kilka opcji - wykup auta na firmę, przeniesienie go na cele prywatne albo rezygnację z wykupu. I tu pojawiają się pytania: co z podatkami, jakie formalności trzeba spełnić i czy sprzedaż auta po wykupie jest w ogóle opłacalna? Temat nie jest prosty.
Czytaj więcej: Wykup samochodu z leasingu na firmę a jego sprzedaż
- Szczegóły
- Kategoria: Zakupy
Brak zdolności kredytowej a zakupy na raty
Zakupy na raty to kusząca opcja - widzisz nowy telefon, laptop, telewizor czy nawet rower i nie musisz od razu wykładać całej kwoty. Wystarczy zgodzić się na spłatę w ratach i gotowe. A co, jeśli Twoja zdolność kredytowa nie jest najlepsza?
Czy w takiej sytuacji też można liczyć na raty? A może są jakieś obejścia, które sprawiają, że nawet bez wysokich dochodów da się kupić coś w systemie ratalnym? Sprawdźmy, bo temat nie jest tak prosty, jak mogłoby się wydawać.
- Szczegóły
- Kategoria: Finanse osobiste
Efekt latte i finanse
Kiedy słyszysz słowo "latte", pewnie masz przed oczami kubek kawy z pianką, wypitej w drodze do pracy albo w ulubionej kawiarni. Miły moment, kilka minut przerwy od codziennego biegu. Ale właśnie od tej kawy wzięła się nazwa efektu, który potrafi mocno namieszać w budżecie.
Chodzi o sytuację, gdy drobne wydatki, które wydają się zupełnie niegroźne, w skali miesiąca czy roku urastają do naprawdę sporych kwot. Dla jednej osoby to codzienna kawa na wynos, dla innej przekąska z automatu, subskrypcja aplikacji czy comiesięczne opłaty za coś, z czego korzysta tylko od czasu do czasu. Na pierwszy rzut oka to nic wielkiego ... ale kiedy zaczynamy liczyć, całość daje nam konkretną sumę, która mogłaby pracować na nasze oszczędności albo przybliżać nas do większych celów.
Czytaj więcej: Co to jest efekt latte i jak wpływa na budżet?
- Szczegóły
- Kategoria: Bankowość
Blokada konta bankowego
Konto bankowe to dzisiaj coś absolutnie podstawowego - przelewy, płatności telefonem, wypłata gotówki z bankomatu. Wszystko przechodzi przez konto. Dlatego moment, w którym nagle nie możesz się zalogować albo bank odrzuca twoją kartę, jest jednym z bardziej stresujących doświadczeń. Pojawia się wtedy od razu pytanie - dlaczego?
Czy to awaria systemu, czy może bank faktycznie zablokował twoje konto? A jeśli tak, to co mogło być powodem? Wbrew pozorom sytuacja nie dotyczy tylko osób, które "kombinują" z finansami.
Czytaj więcej: Zablokowane konto bankowe - kiedy bank może je zablokować?
- Szczegóły
- Kategoria: Zakupy
Brutto a netto
Czasem stoisz w sklepie, patrzysz na metkę i widzisz dwie ceny. Jedna jest wyższa, druga niższa. I pojawia się myśl: "ok, ale którą ja właściwie zapłacę?". Albo przeglądasz fakturę i widzisz kolumny "netto" i "brutto" - i już wiesz, że to coś księgowego ... ale szczegóły?
Pojęcia "brutto" i "netto" są używane nie tylko w handlu, ale też w transporcie, płacach, czy nawet przy zakupie warzyw na targu. Różnica może wydawać się drobna, ale potrafi wpłynąć na to, ile finalnie wyciągniesz z portfela albo ile naprawdę zarobisz. Dobrze więc ogarnąć temat, żeby wiedzieć, o czym mowa, kiedy ktoś pyta: "A to cena netto czy brutto?".
- Szczegóły
- Kategoria: Finanse osobiste
Budżet domowy i aplikacja
Pieniądze się Ciebie nie trzymają i uciekają z konta, kieszeni czy portfela z prędkością światła? No cóż ... trudno się dziwić, bo świat pędzi, a wraz z nim wydatki - czy tego chcemy, czy nie. Chciałbyś choć trochę ogarnąć, jak poradzić sobie z planowaniem budżetu, ale masz już dość zapisywania wszystkiego na kartce, w zeszycie albo w Excelu? A może notujesz to wszystko ... na dłoni, a to wciąż się zmazuje? Ha, kto tak nie robił.
Bez względu na to, jak dziś zapisujesz swoje wydatki - czas poszukać odpowiedniej aplikacji. Takiej, która nie tylko ułatwi Ci kontrolę nad finansami, ale też pokaże czarno na białym, gdzie znikają Twoje pieniądze. A jeśli przy okazji będzie miała ładny interfejs i proste funkcje, no to już połowa sukcesu.
- Szczegóły
- Kategoria: Bankowość
Pożyczka - kredyt konsolidacyjny
Wyobraź sobie, że masz kilka kredytów, rat pożyczek, może jeszcze kartę kredytową i chwilówkę. Do tego każda ma inny termin spłaty, inne oprocentowanie i ... inne powiadomienia w telefonie. Słowem finansowy chaos. W pewnym momencie człowiek zaczyna się w tym gubić. Nie dlatego, że jest nieodpowiedzialny, ale zwyczajnie ciężko ogarnąć cztery różne harmonogramy spłat, zwłaszcza gdy życie dorzuca swoje niespodzianki.
I tu na scenę wchodzi konsolidacja - coś w rodzaju "sprzątacza" w świecie finansów, który zamienia kilka rat w jedną. Jednak diabeł tkwi w szczegółach. Można to zrobić na dwa sposoby - kredytem albo pożyczką konsolidacyjną. Podobne? A jednak to dwa różne mechanizmy, które mają swoje plusy, minusy i pułapki. Warto więc wiedzieć, jak to działa, kiedy może się opłacić, a kiedy lepiej poszukać innego rozwiązania.
Czytaj więcej: Pożyczka i kredyt konsolidacyjny - co to jest i na czym polega
- Szczegóły
- Kategoria: Zakupy
Zapłać później - czyli płatność odroczona
Jeszcze kilka lat temu, gdy ktoś robił zakupy online, miał zazwyczaj do wyboru standardowy przelew, szybkie płatności lub kartę. Dziś na etapie finalizacji zamówienia coraz częściej pojawia się nowa opcja: "kup teraz - zapłać później". Dla wielu osób to już niemal codzienność. Nie trzeba od razu sięgać po portfel, nie trzeba mieć środków na koncie - wystarczy kliknąć, potwierdzić i gotowe. Ale czy to rzeczywiście takie wygodne i bezpieczne? Na czym polega ta usługa, jakie daje możliwości, a gdzie kryją się pułapki?
Czytaj więcej: Kup teraz, zapłać później - jak działa płatność odroczona?
- Szczegóły
- Kategoria: Finanse osobiste
Planowanie budżetu domowego i zasada 50 30 20
Zapanowanie nad własnym budżetem to dla wielu osób spore wyzwanie. Gubimy się w wydatkach, nie wiemy, gdzie uciekają pieniądze, a na koniec miesiąca zostaje tylko pytanie: "I znów nic nie zostało?". Właśnie dlatego coraz więcej osób sięga po sprawdzone metody zarządzania finansami.
Jedną z najprostszych i najbardziej praktycznych jest zasada 50/30/20. To sposób, który pomaga poukładać codzienne wydatki, zaplanować oszczędności i odzyskać finansowy spokój. Przynajmniej tak to wygląda w teorii, bo jak wiadomo, w praktyce bywa z tym różnie.
Czytaj więcej: Czym jest zasada 50/30/20 czyli planowanie budżetu domowego
- Szczegóły
- Kategoria: Bankowość
Płatność Blikiem
Blik to obecnie jedna z najwygodniejszych form płatności bezgotówkowych w Polsce. Możesz zapłacić nim w sklepie, przez internet, a nawet wypłacić gotówkę z bankomatu bez użycia karty. Ale jak to właściwie działa? I co trzeba mieć, by płacić Blikiem w sklepie stacjonarnym?
Nie potrzebujesz portfela, wystarczy telefon z aplikacją bankową. Kod Blik generujesz jednym kliknięciem i wpisujesz go na terminalu. Całą transakcję zatwierdzasz w swoim smartfonie - i gotowe. Szybko, wygodnie i bezpiecznie, bo bez udostępniania danych karty.
- Szczegóły
- Kategoria: Zakupy
Telefon powystawowy - za i przeciw
Kupno nowego telefonu często oznacza spory wydatek i to nawet wtedy, gdy wybieramy model sprzed dwóch sezonów. Nic dziwnego, że coraz więcej osób szuka sposobów, by zaoszczędzić, nie rezygnując przy tym z dobrej jakości. Jednym z takich sposobów może być zakup telefonu powystawowego. Tylko co to właściwie oznacza i czy naprawdę się opłaca? Spróbujmy spojrzeć na to tak jakbyśmy właśnie zastanawiali się nad kupnem smartfona na przecenie w ulubionym elektromarkecie.
- Szczegóły
- Kategoria: Finanse osobiste
Inflacja co to znaczy?
Ceny rosną, portfel chudnie, a Ty zadajesz sobie pytanie: "Dlaczego wszystko kosztuje coraz więcej?" Jeśli ktoś rzuci hasło "to przez inflację", to co właściwie ma na myśli? Inflacja to słowo, które często przewija się w wiadomościach, rozmowach przy kawie i analizach ekonomistów, ale czy naprawdę wiemy, co ono oznacza?
Ten artykuł pomoże Ci zrozumieć inflację. Wyjaśniamy na przykładach, jak działa to zjawisko i dlaczego każdy, niezależnie od wieku, zawodu czy zasobności portfela powinien je choć trochę ogarniać.
Czytaj więcej: Co to jest inflacja? Wyjaśnienie pojęcia na przykładzie

- Szczegóły
- Kategoria: Bankowość
Promocje bankowe
Widzisz reklamę: "Załóż konto i zgarnij 600 zł!" - i nagle włącza się w głowie lampka: "Za darmo?" Tego typu ogłoszenia banków widujemy coraz częściej - w telewizji, internecie, aplikacjach, a nawet w radiu. Obiecują gotówkę, bony do popularnych sklepów, a czasem bilety do kina czy premie w punktach lojalnościowych. Wydaje się to aż zbyt piękne, żeby było prawdziwe, ale czy faktycznie?
W czasach, gdy ceny szybują w górę, a każda dodatkowa stówka ma znaczenie, wiele osób zaczyna interesować się promocjami bankowymi jako prostym sposobem na dorobienie sobie bez wychodzenia z domu. Tylko czy to naprawdę się opłaca? Czy zyski są warte zachodu? I najważniejsze - jak nie wpaść w pułapkę regulaminów, opłat i niedopowiedzeń?
Czytaj więcej: Czy warto brać udział w promocjach bankowych?

- Szczegóły
- Kategoria: Zakupy
Zakupy w większych ilościach
Kupowanie na zapas, to temat stary jak świat, prawda? Już nasze babcie robiły zapasy w spiżarniach, a ich półki uginały się od słoików z ogórkami, worków mąki, czy słoików z konfiturami. Dziś, w czasach supermarketów, aplikacji zakupowych i dostaw do domu, wydaje się, że to staromodna sztuka. Tylko czy na pewno? Bo wbrew pozorom, kupowanie hurtowe wraca do łask i wcale nie jest przeznaczone tylko dla wielkich firm czy restauracji.
To sposób, by zaoszczędzić nie tylko pieniądze, ale i czas, a przy tym zmniejszyć stres związany z ciągłym uzupełnianiem braków w domu. No bo czy nie zdarzyło Ci się kiedyś biec w ostatniej chwili po papier toaletowy, bo zapomniałeś, że skończył się dzień wcześniej? Albo kupować w pośpiechu małą paczkę ryżu, która starcza ledwie na dwa obiady, podczas gdy większe opakowanie kosztowałoby mniej?

- Szczegóły
- Kategoria: Finanse osobiste
Konto osobiste a oszczędnościowe
Czy kiedykolwiek zastanawiałeś się, po co tak naprawdę mamy te wszystkie rodzaje kont w banku? Możesz wpłacić pieniądze, wypłacić, zrobić przelew, a jednak banki oferują różne opcje. Konto osobiste, konto oszczędnościowe, a czasem jeszcze jakieś inne, jak lokata czy rachunek maklerski. Po co to wszystko? Czym różni się konto osobiste od oszczędnościowego? Czy to tylko marketingowy trik, czy faktycznie te konta mają swoje, konkretne funkcje?
Spróbujmy to sobie wyjaśnić w prosty sposób. Konto osobiste to taki Twój finansowy plecak, który nosisz na co dzień - wkładasz tam pensję, płacisz za zakupy, opłacasz rachunki i robisz przelewy. Bez tego plecaka trudno wyobrazić sobie codzienne funkcjonowanie. To podstawowy rachunek, który daje Ci dostęp do pieniędzy, kiedy tylko potrzebujesz - w sklepie, w internecie, w aplikacji mobilnej.
Czytaj więcej: Jakie są różnice między kontem osobistym a oszczędnościowym?

- Szczegóły
- Kategoria: Zakupy
W jaki dzień najlepiej robić zakupy spożywcze?
Na pierwszy rzut oka może się wydawać, że wybór dnia na zakupy spożywcze to coś kompletnie nieistotnego. W końcu sklepy są niemal zawsze otwarte, półki pełne, a jedzenie niezależnie od dnia, wygląda mniej więcej tak samo. Jednak jeśli spojrzysz na sprawę nieco głębiej, zaczniesz dostrzegać różnice. Nie tylko w dostępności produktów, ale i w ich świeżości, ilości ludzi w sklepie, cenach, a nawet w poziomie stresu, jaki potrafi wywołać kolejka do kasy.
Zaskakujące? Być może. Pomyśl - czy naprawdę jest Ci wszystko jedno, czy robisz zakupy w tłumie, z ludźmi wpadającymi na siebie z wózkami, z brakiem bułek na półce i pomidorami, które przeszły przez piętnaście par dłoni? Czy nie lepiej byłoby trafić na spokojną porę, gdzie można swobodnie wybrać, co się chce, bez przepychania się łokciami i walki o ostatnie opakowanie masła?
Czytaj więcej: Jakie dni tygodnia są najlepsze na zakupy spożywcze?

- Szczegóły
- Kategoria: Finanse osobiste
Lepsza lokata czy obligacje skarbowe?
Oszczędzanie ... temat rzeka. Każdy coś o nim słyszał, każdy coś planował, a i tak większość z nas w końcu dochodzi do momentu, kiedy zadaje sobie pytanie: "No dobrze, mam te kilka tysięcy, i co dalej?". Trzymać w skarpecie? Niezbyt wygodne, a i niezbyt bezpieczne. Na koncie oszczędnościowym? Kusi, ale stopy procentowe zmienne, a inflacja przecież nie śpi. No to może lokata? Albo coś innego, jak obligacje skarbowe?
Tylko że właśnie im więcej opcji, tym większy mętlik w głowie. Każdy doradza co innego. Jeden mówi, że lokata to strata czasu, bo zysk marny. Drugi, że obligacje to dla wytrwałych, a nie dla tych, co lubią mieć gotówkę pod ręką. Trzeci, że najlepiej w ogóle kupować złoto albo bitcoina, ale ... my dziś nie o tym.
Czytaj więcej: Czy warto zakładać lokatę czy obligacje skarbowe?

- Szczegóły
- Kategoria: Bankowość
Różnica pomiędzy kartą kredytową a debetową
Z pozoru wyglądają identycznie. Karta jak karta - ma chip, pasek magnetyczny, numerek, czasem świecące logo banku lub programu lojalnościowego. A jednak różnica między kartą kredytową a debetową jest dużo większa, niż mogłoby się wydawać. Nie chodzi tu tylko o kwestie techniczne, ale także o sposób działania, odpowiedzialność finansową i ... nawet możliwość zadłużenia się po uszy.
Zanim więc kolejny raz zapłacisz w sklepie albo zamówisz coś online, warto wiedzieć, z czym naprawdę masz do czynienia. Ten tekst powstał właśnie po to, by Ci się to nie przydarzyło. Nie będzie nudno, obiecujemy - zamiast finansowego bełkotu dostaniesz konkrety i przykłady.
Czytaj więcej: Karta kredytowa a debetowa? Jaka jest różnica?

- Szczegóły
- Kategoria: Bankowość
Bank komercyjny - co to jest za bank?
Na co dzień rzadko zastanawiamy się, co tak naprawdę kryje się za słowem "bank". Ot, miejsce, gdzie trzymamy pieniądze, robimy przelewy, bierzemy kredyty. Wszystko działa, aplikacja śmiga, pensja wpływa na konto - więc po co drążyć temat? A jednak warto się zatrzymać na chwilę i zadać sobie jedno pytanie: czym właściwie jest bank komercyjny?
Czy to tylko nowoczesna wersja sejfu z przeszłości? Czy może skomplikowana maszyna finansowa, która ma wpływ nie tylko na Twoje oszczędności, ale i na całą gospodarkę? Bank komercyjny to nie tylko kolorowe logo i miły doradca za biurkiem. To instytucja, która działa według własnych zasad i choć oferuje nam różne "produkty", jej głównym celem jest jedno: zysk.
Czytaj więcej: Co to jest bank komercyjny i dlaczego jest potrzebny?
- Szczegóły
- Kategoria: Zakupy
Czy promocja rzeczywiście jest promocją?
Każdy z nas lubi promocje. Kto nie chciałby kupić czegoś taniej? Na pierwszy rzut oka wszystko wygląda pięknie, czerwone ceny, wielkie napisy "50% taniej!", "Mega okazja!", "Tylko teraz!". Serce zaczyna bić szybciej, ręka sama szuka portfela, ale czy rzeczywiście zawsze trafiamy na prawdziwą okazję? A może to tylko sprytna sztuczka, byśmy wydali więcej, niż planowaliśmy?
Zanim więc rzucisz się w wir zakupów, warto zatrzymać się na chwilę i zastanowić - jak odróżnić prawdziwą okazję od zwykłej podpuchy? Jak nie dać się złapać na marketingowe sztuczki? Czy jesteś gotowy sprawdzić, czy promocje naprawdę są takie piękne, na jakie wyglądają?
Czytaj więcej: Jak sprawdzić, czy promocja to naprawdę okazja?
- Szczegóły
- Kategoria: Finanse osobiste
Jakie jest ryzyko przy obligacjach skarbowych?
Świat inwestycji to nie tylko giełda, kryptowaluty czy złote sztabki. Coraz częściej ludzie zaczynają rozglądać się za czymś spokojniejszym. Mniej stresującym, takim bardziej przewidywalnym. I wtedy trafiają na obligacje skarbowe.
Na pierwszy rzut oka wygląda to bardzo dobrze, bo przecież to państwo pożycza od Ciebie pieniądze. A państwo przecież nie zniknie, prawda? Hmm ... no niby nie, ale czy to oznacza, że nie ma żadnego ryzyka? W tym tekście zagłębimy się w ten temat, bo choć obligacje skarbowe uchodzą za jedne z najbezpieczniejszych instrumentów finansowych, to jednak nie są pozbawione wad.