
Konto firmowe w mBanku – 500 zł premii dla nowej firmy
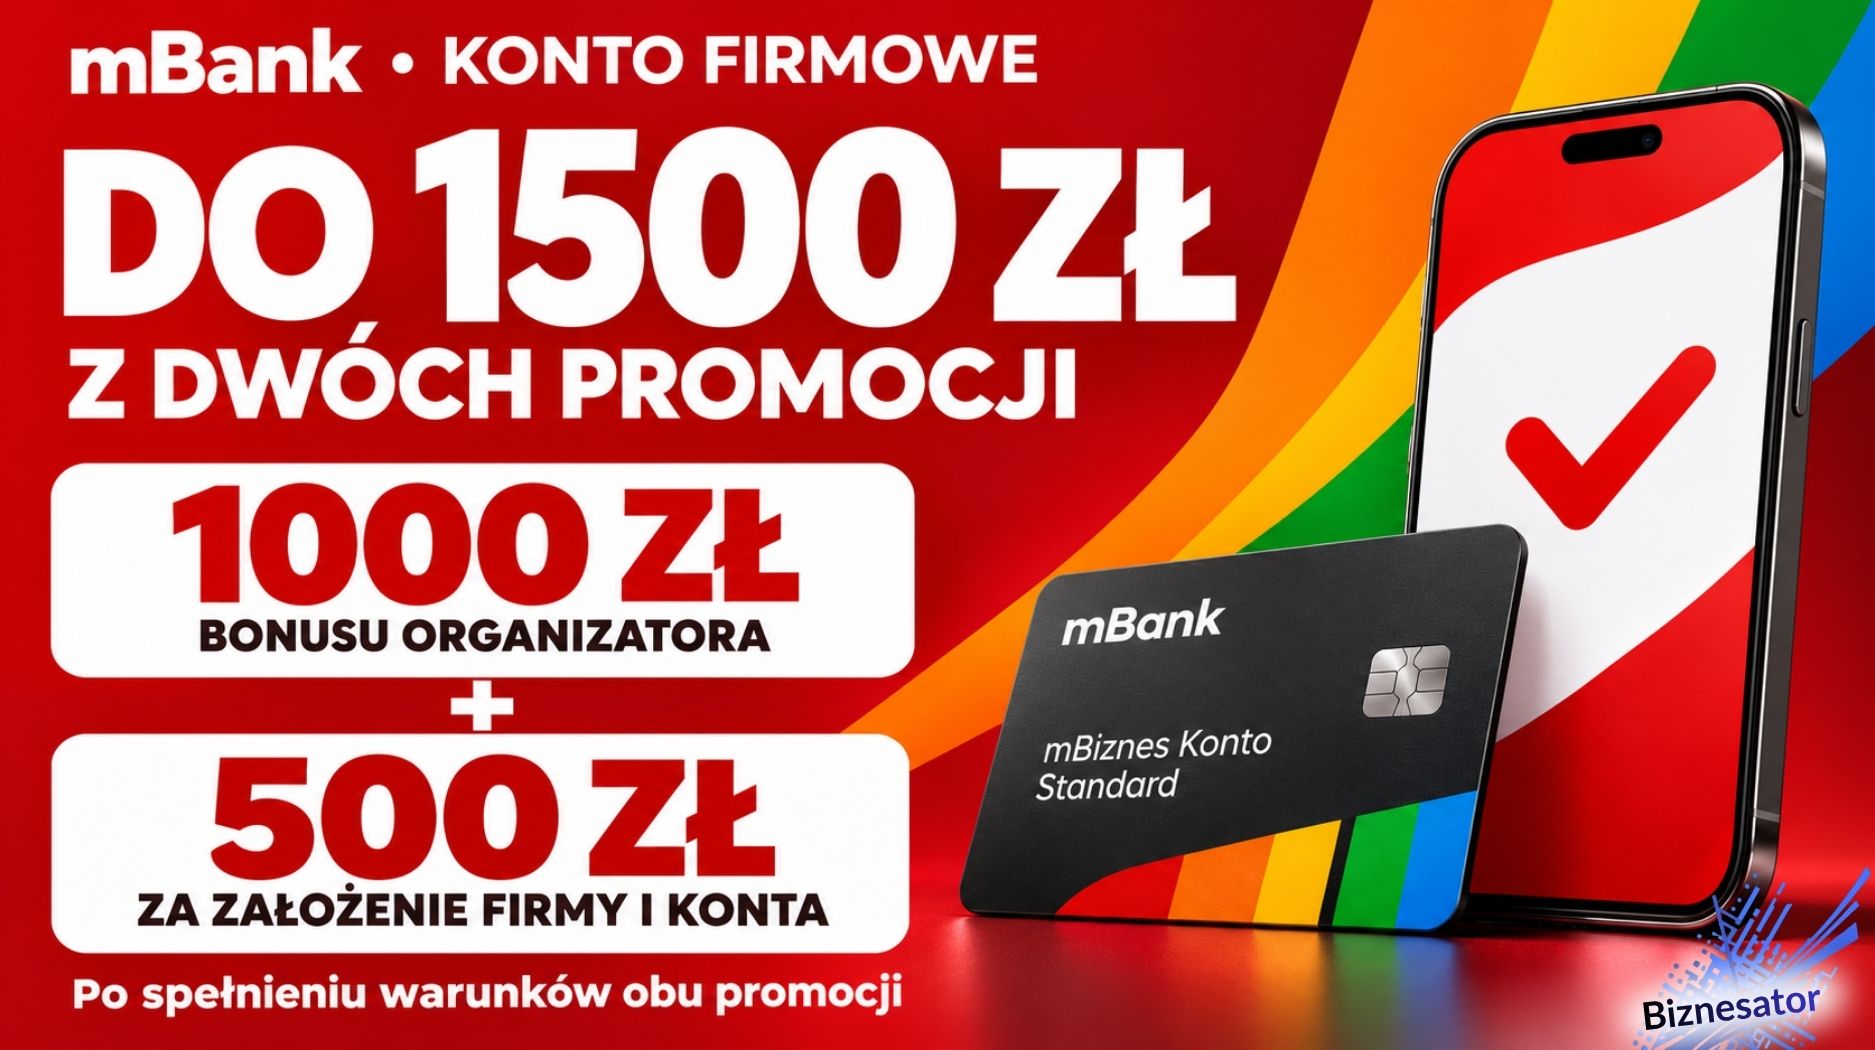
mBank oferuje 500 zł premii osobom zakładającym firmę razem z mBiznes Kontem Standard. Nagroda wymaga płatności odpowiednią kartą, a rachunek otrzymuje dodatkowo promocyjne warunki obsługi. Oferta jest przeznaczona dla osób rozpoczynających działalność. Jeśli prowadzisz już firmę, samo otwarcie konta nie pozwoli Ci skorzystać z tej edycji.
Promocja mBanku w skrócie
- 500 zł jednorazowej premii po spełnieniu warunków płatności kartą.
- Minimum 1000 zł zakupów odpowiednią kartą Mastercard w ciągu 30 dni od zawarcia umowy rachunku.
- Firma i konto na jednym wniosku – oferta dla osób, które nie prowadzą jeszcze działalności.
- 0 zł za prowadzenie konta po przelewie do ZUS lub wymaganym wpływie minimum 1000 zł miesięcznie.
- Pakiet bezpłatnych operacji przez 24 miesiące oraz część korzyści zachowana po tym okresie.
- Termin przystąpienia: do 30 listopada 2026 r.
Kto może założyć firmę i konto w tej promocji?
Promocja „Załóż firmę i konto z płatnościami od mBanku – edycja 1” dotyczy osób fizycznych, które nie prowadzą działalności w dniu składania wniosku. Zakładasz jednoosobową firmę za pośrednictwem banku i równocześnie wnioskujesz o konto. Nie jest to premia za przeniesienie rachunku już działającego przedsiębiorstwa.
Możesz skorzystać z procesu także bez wcześniejszego konta osobistego w mBanku. Sam rachunek prywatny nie stanowi przeszkody... Ważne jest spełnienie zasad rejestracji firmy i warunków tej promocji.
- W okresie promocji złóż wspólny wniosek o rejestrację działalności i otwarcie mBiznes Konta Standard.
- Zaakceptuj na wniosku oświadczenie o zapoznaniu się z regulaminem promocji.
- Podpisz umowę rachunku w ciągu 30 dni kalendarzowych od złożenia wniosku.
Nie można ponownie korzystać z tej samej promocji. Bank udostępnia też bezpłatne wsparcie księgowych przy wypełnianiu wniosku.
500 zł premii – jaką kartą zapłacić i ile wydać?
Na wniosku wybierz jedną z kart Mastercard wskazanych w promocji. W ciągu 30 dni od zawarcia umowy rachunku zapłać nią łącznie minimum 1000 zł. Nie musisz wydawać tej kwoty jednorazowo.
Do premii uprawniają:
- Mastercard Debit Business.
- Mastercard Business WOŚP.
- Mastercard Business WOŚP Mobilna.
Visa Business Debit nie daje prawa do 500 zł, mimo że może być pierwszą kartą objętą zwolnieniem z opłaty miesięcznej.
Liczą się zakupy kartą lub jej danymi. Wypłaty gotówki i operacje cash-back (wypłata gotówki w kasie sklepu przy płatności kartą za zakupy) nie spełniają warunku. Płatności BLIKIEM również nie zastępują wymaganych zakupów kartą.
Pilnuj nie tylko terminu zakupów... Regulamin wymaga rozliczenia płatności w miesiącu ich wykonania oraz braku anulowania. Zakupy pod sam koniec miesiąca mogą rozliczyć się później.
Kiedy mBank wypłaci 500 zł?
Według regulaminu premia trafi na rachunek do końca drugiego miesiąca kalendarzowego po miesiącu spełnienia warunków. Przykładowo spełnienie warunków w październiku oznacza wypłatę najpóźniej do 31 grudnia.
Na stronie promocyjnej widnieje krótszy termin: koniec następnego miesiąca. W tym opisie przyjmujemy termin wskazany w regulaminie, który określa zasady tej edycji. Przy planowaniu wypłaty warto uwzględnić tę różnicę...
Konto za 0 zł i bezpłatne operacje przez 24 miesiące
Prowadzenie rachunku jest bezpłatne warunkowo. W danym miesiącu wykonaj przelew do ZUS na dowolną kwotę albo zapewnij wymagany wpływ minimum 1000 zł. Bez spełnienia jednego z tych warunków opłata wynosi 19 zł.
Do wymaganego wpływu nie zaliczają się wewnętrzne przelewy pomiędzy rachunkami tego samego podmiotu. Samo przesunięcie własnych pieniędzy wewnątrz banku nie wystarczy...
| Usługa | Warunki przez pierwsze 24 miesiące |
|---|---|
| Prowadzenie rachunku | 0 zł po przelewie do ZUS lub wymaganym wpływie min. 1000 zł; inaczej 19 zł miesięcznie |
| Standardowe przelewy internetowe w PLN | 0 zł, bez limitu liczby |
| Internetowe przelewy SEPA w EUR | 0 zł, bez limitu liczby, do krajów wskazanych w regulaminie |
| Internetowe przelewy SWIFT i SORBNET | 0 zł |
| Internetowe przelewy ekspresowe | 0 zł za maksymalnie 3 dziennie |
| Pierwsza karta debetowa wybrana na wniosku promocyjnym | 0 zł opłaty miesięcznej |
| Wypłaty kartą z bankomatów w kraju i za granicą | 0 zł prowizji mBanku |
| Wypłaty BLIKIEM z bankomatów w Polsce | 0 zł |
| Aktywna usługa raportów MT940 | 0 zł |
Promocyjne SEPA obejmuje państwa UE oraz dodatkowe kraje wymienione w regulaminie. Zwolnienie z prowizji za wypłatę nie usuwa kosztu przewalutowania. Obecna taryfa przewiduje przy transakcjach kartą wymagających przewalutowania prowizję wraz z marżą wynoszącą 5,9% wartości transakcji.
Co zostaje bezpłatne po dwóch latach?
Po 24 miesiącach zachowujesz warunkowe 0 zł za prowadzenie rachunku. Nadal potrzebujesz przelewu do ZUS albo wymaganego wpływu minimum 1000 zł miesięcznie. Pozostają także następujące korzyści:
- Łączny pakiet 20 przelewów internetowych w PLN oraz ekspresowych miesięcznie.
- Oddzielny pakiet 20 internetowych przelewów SEPA w EUR miesięcznie.
- Brak miesięcznej opłaty za pierwszą kartę wybraną na wniosku promocyjnym.
- Bezpłatna aktywna usługa raportów MT940.
Pakiet złotowy jest wspólny dla przelewów zwykłych i ekspresowych. Nie otrzymujesz po 20 operacji każdego rodzaju. Pozostałe opłaty po dwóch latach będą wynikać z aktualnej taryfy.
Darmowe bankomaty nie zostają na zawsze... Przykładowo taryfa obowiązująca od 22 października 2026 r. przewiduje dla standardowej karty następujące prowizje poza zwolnieniem promocyjnym:
| Wypłata kartą | Prowizja według obecnej taryfy |
|---|---|
| mBank lub Planet Cash w Polsce, minimum 300 zł | 0 zł |
| mBank lub Planet Cash w Polsce, poniżej 300 zł | 2,50 zł |
| Euronet w Polsce, wypłata PLN | 5 zł |
| Pozostałe bankomaty krajowe i zagraniczne | 3,5%, minimum 5 zł |
To stawki obecne, a nie gwarancja cen po zakończeniu Twoich 24 miesięcy promocji.
Terminal i Paynow – korzyści dla przyjmujących płatności
Promocja przewiduje również możliwość zamówienia terminala POS lub aplikacji POSapp. Opłata za korzystanie wynosi 0 zł przez 24 miesiące. Zerowa prowizja obejmuje transakcje Visa i Mastercard do łącznego obrotu 200 tys. zł brutto.
Przy korzystaniu z programu Polska Bezgotówkowa pierwszy rok ma odrębne finansowanie. W tym okresie obowiązuje limit 100 tys. zł brutto wskazany w regulaminie. Udział w programie podlega osobnej weryfikacji.
Dla sklepu internetowego dostępny jest Paynow z prowizją 0% do 200 tys. zł obrotu brutto przez 24 miesiące. Okres liczy się od pozytywnej weryfikacji działalności sklepu. Po wykorzystaniu limitu albo zakończeniu okresu promocyjnego obowiązują opłaty właściwe dla usługi.
To dodatkowe możliwości... Nie musisz zamawiać terminala ani bramki, żeby otrzymać 500 zł za wymagane płatności kartą.
Księgowość za 1 zł netto i warunki utrzymania promocji
Na wniosku możesz wybrać pakiet Komfort dla księgowości uproszczonej albo START PK dla pełnej. Wtedy mKsięgowość kosztuje 1 zł netto miesięcznie przez trzy miesiące od zawarcia umowy rachunku.
Po tym okresie usługa jest odpłatna według cennika CashDirector. Promocyjnej ceny nie stosuje się również wtedy, gdy korzystałeś z tej usługi wcześniej.
Zmiana typu konta lub jego taryfy oznacza utratę promocyjnych warunków. Regulamin wskazuje też wnioskowanie o dodatkowe produkty, np. kredyt w rachunku albo dopuszczalne saldo debetowe. Przed taką zmianą sprawdź jej wpływ na przyznane korzyści...
Promocje rachunków firmowych mBanku nie łączą się automatycznie. Połączenie jest możliwe tylko wtedy, gdy przewiduje je właściwy regulamin.
Źródła
- Regulamin promocji „Załóż firmę i konto z płatnościami od mBanku – edycja 1”
- Taryfa prowizji i opłat dla firm obowiązująca od 22 października 2026 r.
mBank – co to za bank i jaka jest jego historia?
mBank jest bankiem uniwersalnym, który obsługuje klientów indywidualnych oraz przedsiębiorców. Jego historia sięga 1986 r., chociaż sama marka mBank pojawiła się później, w 2000 r. To ważne rozróżnienie. Za nazwą kojarzoną z bankowością internetową stoi instytucja, której początki wiążą się z obsługą polskich przedsiębiorstw.
W 1986 r. powstał Bank Rozwoju Eksportu, znany następnie jako BRE Bank. Początkowo koncentrował się na klientach korporacyjnych, a jego działalność była związana z finansowaniem gospodarki. Obsługa biznesu nie jest więc późniejszym dodatkiem do oferty mBanku. Stanowi część historii instytucji od jej początków.
Kolejny istotny moment nastąpił w 1992 r., kiedy BRE Bank zadebiutował na Giełdzie Papierów Wartościowych w Warszawie. W następnych latach rozwijał działalność, a w 1998 r. połączył się z Polskim Bankiem Rozwoju. Historia dzisiejszego mBanku obejmuje zatem również wcześniejszy rozwój bankowości dla przedsiębiorstw.
W 2000 r. uruchomiono mBank jako internetową markę BRE Banku dla klientów indywidualnych. Był jednym z pionierów takiego modelu obsługi w Polsce. Klient otrzymał możliwość zarządzania pieniędzmi przez internet, bez konieczności odwiedzania oddziału przy każdej codziennej operacji. Dziś wydaje się to oczywiste... Wówczas był to ważny kierunek zmian w sposobie korzystania z banku.
Rok później powstał MultiBank, druga detaliczna marka BRE Banku. Jego oferta była skierowana do klientów indywidualnych oraz mikrofirm, a model obsługi mocniej uwzględniał kontakt w placówkach. W ramach jednej instytucji rozwijały się więc różne sposoby docierania do klientów. Z jednej strony rosła bankowość internetowa, z drugiej nadal znaczenie miała obsługa osobista.
Rozwój nie ograniczał się do Polski. W 2007 r. mBank rozpoczął działalność w Czechach i na Słowacji. Następnym etapem było uruchomienie aplikacji mobilnej w 2011 r. Telefon stopniowo stawał się kolejnym narzędziem dostępu do rachunku, uzupełniającym bankowość obsługiwaną na komputerze.
W 2013 r. marka mBank zastąpiła również nazwy BRE Bank i MultiBank. Wspólna nazwa objęła działalność, która wcześniej była prezentowana klientom pod różnymi markami. Nie oznaczało to powstania instytucji od zera. Bank połączył pod jednym szyldem wcześniejsze doświadczenie w obsłudze przedsiębiorstw z rozwojem bankowości detalicznej.
Ten rodowód pomaga zrozumieć zakres oferty dla biznesu. mBank obsługuje jednoosobowe działalności, a dla większych przedsiębiorstw prowadzi odrębny obszar bankowości korporacyjnej. Rachunek jest podstawą rozliczeń, ale wraz z rozwojem firmy znaczenie może zyskać także finansowanie. Inne potrzeby ma osoba wystawiająca kilka faktur miesięcznie, a inne przedsiębiorstwo rozliczające większą liczbę kontrahentów.
Konto firmowe a osobiste – jakie są różnice?
Konto osobiste jest przeznaczone do prywatnych rozliczeń, natomiast konto firmowe służy obsłudze działalności gospodarczej. Różnica nie sprowadza się do nazwy rachunku. Znaczenie mają jego funkcje oraz warunki zapisane w umowie z bankiem. Przy prowadzeniu firmy pojawiają się bowiem rozliczenia, których zwykły rachunek osobisty nie obsłuży.
W jednoosobowej działalności nie istnieje ogólny obowiązek posiadania oddzielnego konta firmowego wynikający wyłącznie z rejestracji przedsiębiorstwa. Korzystanie z prywatnego rachunku wymaga jednak uwzględnienia zasad banku. Rachunek wykorzystywany w ten sposób powinien należeć wyłącznie do przedsiębiorcy, a nie być kontem wspólnym.
Istotną różnicą jest możliwość obsługi mechanizmu podzielonej płatności, czyli split payment. Do firmowego rachunku rozliczeniowego w złotych bank otwiera rachunek VAT, na który trafia podatkowa część płatności. Zwykły ROR nie ma takiego rachunku. Jeżeli musisz przyjąć lub wykonać płatność objętą obowiązkowym MPP, konto osobiste nie zapewni potrzebnej obsługi.
Osobną kwestią jest biała lista podatników VAT. W wykazie publikowane są odpowiednie firmowe rachunki rozliczeniowe; prywatnego ROR przedsiębiorcy nie można traktować jako ich zamiennika. Dla kontrahenta możliwość sprawdzenia numeru konta w wykazie może mieć znaczenie przed zapłatą za fakturę.
Oddzielny rachunek ułatwia również kontrolę nad pieniędzmi. Gdy szukasz zapłaty od klienta, nie musisz przeglądać pomiędzy firmowymi operacjami zakupów spożywczych czy prywatnych subskrypcji. Łatwiej też przekazać księgowości historię dotyczącą wyłącznie działalności. Przy niewielkiej liczbie płatności różnica bywa mało odczuwalna... Z czasem taki podział pomaga utrzymać porządek.
Konto firmowe w mBanku – obsługa działalności przez internet
Bankowość internetowa pozwala obsługiwać firmowy rachunek bez uzależniania codziennych rozliczeń od wizyty w oddziale. Możesz sprawdzić wpływy od klientów i zlecić przelew, korzystając z komputera. Dostęp przez aplikację mobilną przydaje się natomiast wtedy, gdy pracujesz poza biurem. Dla przedsiębiorcy, który samodzielnie prowadzi działalność, oznacza to możliwość zajęcia się płatnością pomiędzy innymi obowiązkami.
Obsługa konta może łączyć się także z narzędziami wspierającymi księgowość. W ofercie mBanku dostępne są rozwiązania umożliwiające pracę z fakturami oraz korzystanie ze wsparcia księgowego. Zakres usługi zależy od wybranego wariantu. Samo posiadanie rachunku nie oznacza, że każdy pakiet księgowy jest bezpłatny lub uruchamia się automatycznie.
Rozwój działalności może też zmienić sposób przyjmowania pieniędzy. Przy sprzedaży stacjonarnej znaczenie zyskuje terminal, natomiast sklep internetowy potrzebuje obsługi płatności online. Konto firmowe staje się wtedy częścią większego systemu rozliczeń... Warunki dodatkowej usługi wynikają z jej umowy, nawet gdy zamawiasz ją przy okazji otwierania rachunku.
Czy warto zakładać konta firmowe w promocjach bankowych?
Promocja konta firmowego może być opłacalna, gdy nagroda wynika z czynności potrzebnych Twojej działalności. Jeśli i tak płacisz kartą za firmowe zakupy, premia za takie transakcje może stanowić dodatkową korzyść. Podobnie można ocenić nagrodę związaną z przelewem składek ZUS, o ile przewiduje ją regulamin danej oferty.
Promocje bankowe nie zawsze polegają na wypłacie pieniędzy. Korzyścią może być również czasowe zwolnienie z określonych opłat. Dla firmy wykonującej wiele przelewów taki warunek może mieć znaczenie także po otrzymaniu jednorazowej premii. Trzeba jednak sprawdzić, jak długo obowiązuje zwolnienie i jakie opłaty pojawią się później.
Kwota podana w reklamie nie musi oznaczać nagrody za samo podpisanie umowy. Bank może wymagać aktywności w kolejnych miesiącach albo rozłożyć premię na części. Dlatego warto potraktować warunki jako harmonogram korzystania z konta... Wtedy łatwiej ocenić, czy nagrodę da się uzyskać przy zwykłych rozliczeniach firmy.
Przy każdej nowej edycji znaczenie mają zasady uczestnictwa. Oferta dla osób dopiero rejestrujących działalność może różnić się od promocji przeznaczonej dla przedsiębiorców działających już od pewnego czasu. Także wcześniejsze posiadanie rachunku może wpływać na prawo do nagrody. Odpowiedź daje regulamin konkretnej edycji, a nie warunki zapamiętane z poprzedniej promocji.
Najwięcej sensu ma połączenie premii z rachunkiem, z którego rzeczywiście zamierzasz korzystać. Niepotrzebny zakup nie staje się oszczędnością tylko dlatego, że pomaga zdobyć nagrodę. Dobrze dopasowana promocja pozwala natomiast uzyskać dodatkową korzyść przy prowadzeniu własnej działalności.





Dodaj komentarz