

Bezpłatny rachunek dla JDG i odsetki od firmowych oszczędności
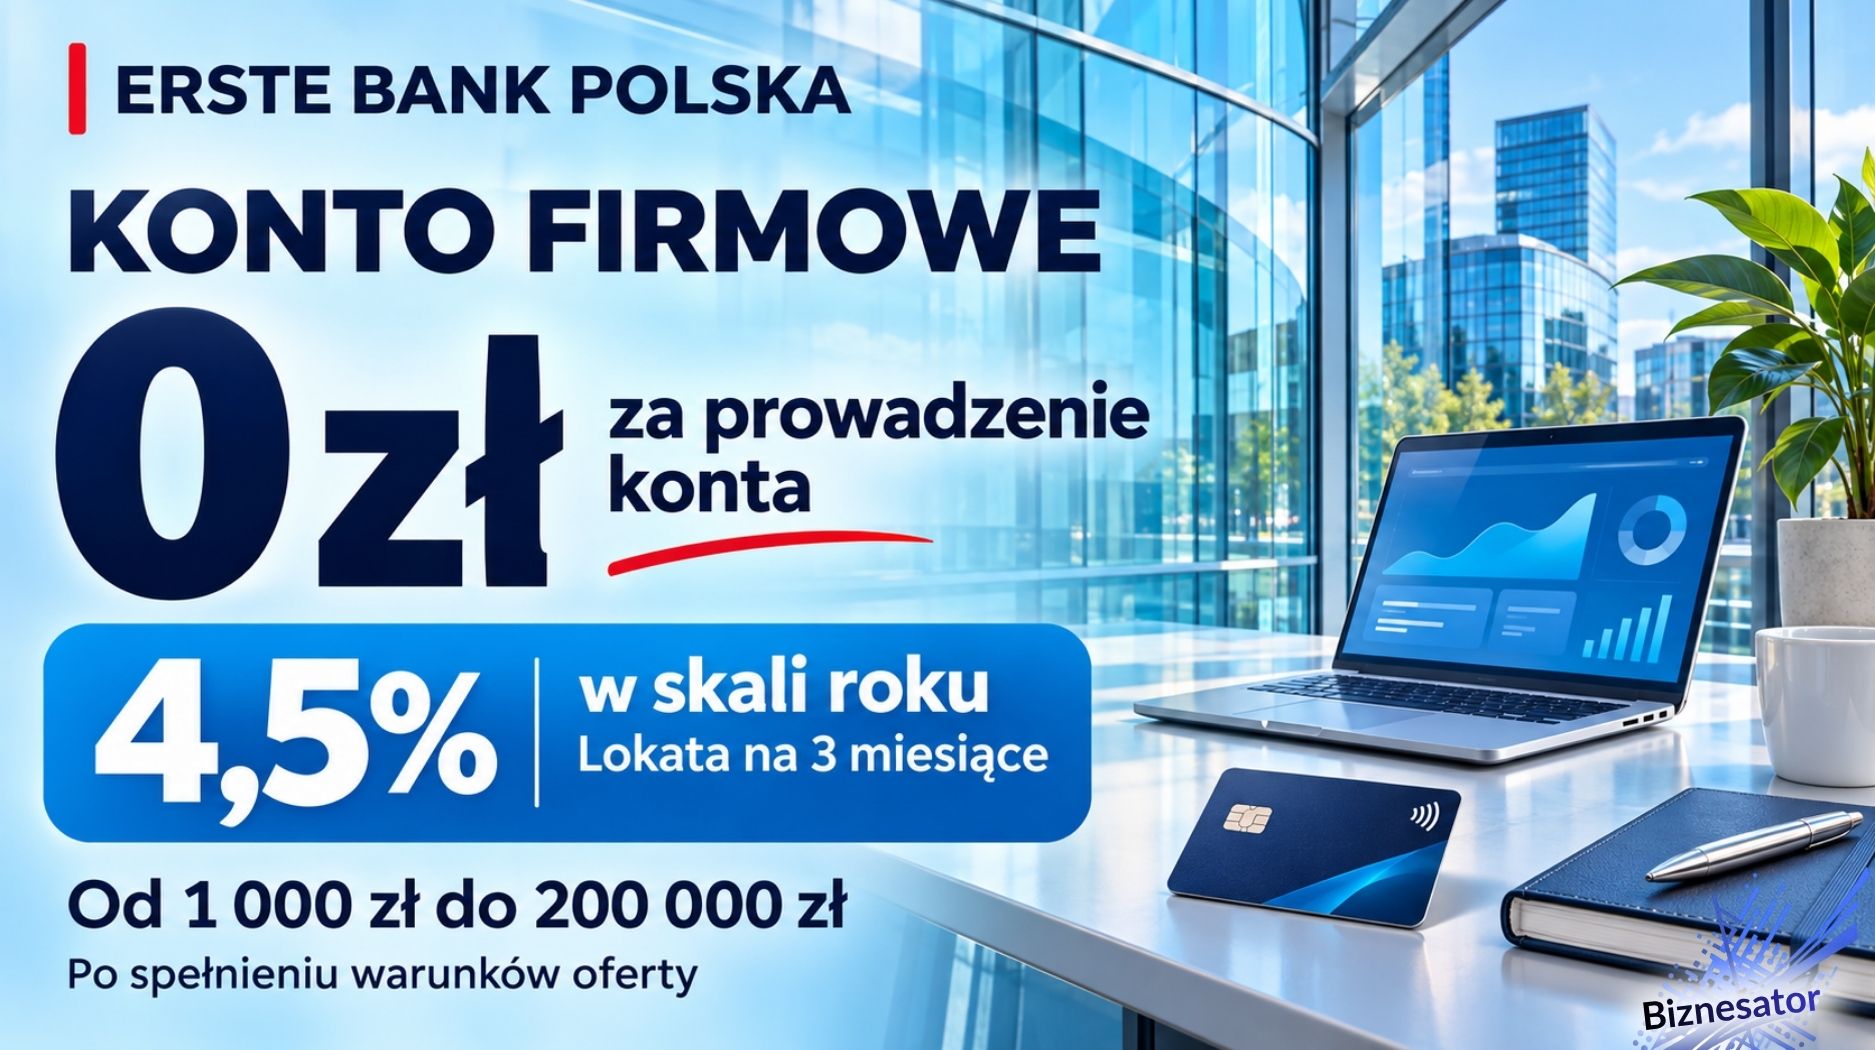
Erste Bank Polska oferuje Konto Firmowe Online za 0 zł oraz Lokatę Biznes na Start z oprocentowaniem 4,5% w skali roku. Lokata trwa trzy miesiące i pozwala ulokować do 200 000 zł. Korzyścią przy rachunku są oszczędności na codziennej obsłudze firmy. Część zwolnień z opłat zależy jednak od zgód marketingowych – warto poznać te zasady przed złożeniem wniosku.
Oferta Konta Firmowego Online w skrócie
- 0 zł za otwarcie i prowadzenie podstawowego konta bez wymaganego obrotu.
- 0 zł za przelewy Elixir w PLN z bankowości internetowej lub mobilnej, z wyjątkiem transakcji Przelew24.
- 10 pierwszych przelewów BlueCash w miesiącu bez opłat.
- Bezpłatna pierwsza karta debetowa po spełnieniu warunków dotyczących zgód marketingowych.
- Lokata 4,5% w skali roku na trzy miesiące dla uprawnionych klientów z pierwszym kontem firmowym.
- Kwota lokaty: od 1000 zł do 200 000 zł.
Kto może otworzyć Konto Firmowe Online?
Rachunek jest przeznaczony dla przedsiębiorców prowadzących jednoosobową działalność gospodarczą, poza spółką cywilną. Obowiązuje również warunek dotyczący wcześniejszej relacji z bankiem. Nie możesz posiadać rachunku bieżącego w Erste Bank Polska ani posiadać go w ciągu ostatnich 12 miesięcy. Sam brak konta w dniu składania wniosku nie wystarczy... Jeżeli zamknięcie poprzedniego rachunku nastąpiło niedawno, sprawdź datę przed rozpoczęciem formalności związanych z otwarciem nowego konta.
Taryfa wskazuje otwarcie rachunku przez wyznaczone kanały. Należy do nich formularz internetowy banku, dostępny ze strony oferty. Konto jest oferowane z bankowością elektroniczną Mini Firma.
Osobne kryteria dotyczą lokaty. Jej regulamin wymaga zawarcia umowy o pierwsze konto firmowe wraz z Mini Firmą. Bank nie może prowadzić dla Ciebie innego konta firmowego. Nie zakładaj więc, że spełnienie samego warunku 12 miesięcy automatycznie daje prawo do Lokaty Biznes na Start.
Lokata Biznes na Start – 4,5% na trzy miesiące
Oprocentowanie prezentowane w ofercie wynosi 4,5% w skali roku, a okres lokaty to trzy miesiące. Stawka jest stała przez czas zawartej umowy. Nie oznacza to jednak zysku 4,5% od wpłaconej kwoty po jednym kwartale.
| Parametr lokaty | Warunek |
|---|---|
| Oprocentowanie w aktualnej ofercie | 4,5% w skali roku, stałe w okresie umownym |
| Czas trwania | 3 miesiące |
| Kwota | Od 1000 zł do 200 000 zł, w PLN |
| Termin otwarcia | W ciągu 30 dni od otwarcia pierwszego konta firmowego |
| Dostępność w Mini Firmie | Do 3 dni po zawarciu umowy o konto |
| Zasilenie | W dniu otwarcia lokaty |
| Liczba lokat | Jedna Lokata Biznes na Start |
Regulamin wiąże naliczenie odsetek z wpłatą środków w dniu założenia lokaty. Wcześniejsze zamknięcie oznacza brak odsetek. Lokata jest nieodnawialna. Dzień po zakończeniu okresu umownego pieniądze wracają z odsetkami na konto, z którego została zasilona.
Potrzebne są zgody na informacje handlowe telefonicznie i elektronicznie. Nie możesz też zgłosić sprzeciwu wobec przetwarzania danych w celach marketingowych podczas trwania lokaty.
Przed zatwierdzeniem umowy sprawdź stawkę widoczną w Mini Firmie... Załącznik do regulaminu przewiduje wskazanie oprocentowania właśnie tam, przed otwarciem lokaty.
Konto za 0 zł – które operacje są bezpłatne?
Prowadzenie podstawowego Konta Firmowego Online kosztuje 0 zł bez warunku miesięcznych wpływów. Nie trzeba też wykonywać przelewu do ZUS, aby uniknąć tej opłaty. Taryfa odróżnia jednak operacje internetowe od dyspozycji składanych w placówce.
| Usługa | Koszt lub ograniczenie |
|---|---|
| Prowadzenie konta podstawowego | 0 zł miesięcznie |
| Dodatkowe konto w PLN | 25 zł miesięcznie |
| Przelew Elixir w PLN przez bankowość elektroniczną | 0 zł; transakcje Przelew24 kosztują 0,50 zł |
| BlueCash przez bankowość elektroniczną | Pierwsze 10 w miesiącu z konta podstawowego: 0 zł; kolejne: 10 zł |
| Express Elixir przez bankowość elektroniczną | 10 zł za przelew |
| SEPA przez bankowość elektroniczną | 0 zł za polecenie wypłaty w EUR do krajów EOG innych niż Polska |
| Wypłaty BLIKIEM z bankomatów w Polsce | 0 zł |
Pakiet dziesięciu bezpłatnych przelewów natychmiastowych obejmuje BlueCash. Nie rozciąga się na Express Elixir... Przy zlecaniu pilnej płatności wybór systemu wpływa więc na koszt.
Bezpłatna karta – jakie zgody trzeba utrzymać?
Zwolnienie z opłat dotyczy jednej karty Visa Business Debit albo Mastercard Business Debit. O pierwszeństwie decyduje data wydania karty. Warunki marketingowe trzeba utrzymywać przez cały okres obowiązywania umowy o kartę.
- Zgoda na otrzymywanie informacji handlowych telefonicznie.
- Zgoda na otrzymywanie informacji handlowych drogą elektroniczną.
- Brak sprzeciwu wobec przetwarzania danych w celach marketingowych.
Przy spełnieniu tych warunków bank nie pobiera opłat objętych zwolnieniem, w tym za kartę oraz wypłaty z bankomatów w Polsce i za granicą. Wyjątkiem jest prowizja za przewalutowanie transakcji w walucie innej niż waluta rachunku – wynosi 3,5%.
Co po wycofaniu wymaganej zgody? Bank zacznie stosować taryfę od pierwszego dnia następnego miesiąca kalendarzowego. Standardowa opłata za kartę wynosi 7 zł miesięcznie. Można jej uniknąć dzięki płatnościom bezgotówkowym na minimum 400 zł w miesiącu, z pominięciem transakcji Quasi Cash.
Ten obrót nie zastępuje zgód w odniesieniu do całego pakietu zwolnień... Dotyczy standardowej opłaty za kartę. Wypłaty gotówki podlegają wtedy odrębnym stawkom taryfowym.
Jak otworzyć rachunek i skorzystać z lokaty?
Wniosek o Konto Firmowe Online jest dostępny przez internet. Razem z rachunkiem wnioskujesz o Mini Firmę. Zamówienie karty debetowej pozostaje opcjonalne.
Tożsamość można potwierdzić przez kuriera albo zdjęciami dokumentu i twarzy. Po zawarciu umowy o pierwsze konto bank udostępnia uprawnionemu klientowi lokatę w Mini Firmie w ciągu trzech dni, więc warto wcześniej przygotować środki.
Termin 30 dni liczy się od otwarcia pierwszego konta firmowego. Samo udostępnienie lokaty nie oznacza jej założenia... Musisz zawrzeć umowę i zasilić ją w dniu otwarcia.
Dla kogo ta oferta?
Konto Firmowe Online może zainteresować przedsiębiorcę, który chce ograniczyć koszty obsługi rachunku, a codzienne przelewy zleca przede wszystkim przez bankowość elektroniczną. Lokata będzie dodatkiem dla uprawnionej firmy z wolnymi środkami na trzy miesiące. Warto oddzielić bezwarunkowe 0 zł za konto od korzyści zależnych od zgód... Najważniejsze przy lokacie są termin jej założenia i wpłata pieniędzy tego samego dnia. Wcześniejsze zakończenie umowy pozbawi Cię odsetek.
Źródła – regulamin i taryfa opłat
- Lokata Biznes na Start – załącznik do Regulaminu kont dla firm
- Taryfa opłat i prowizji za czynności bankowe dla firm
Erste Bank – historia banku od wiedeńskiej kasy oszczędnościowej
Historia Erste sięga 1819 roku, kiedy w Wiedniu powstała pierwsza austriacka kasa oszczędnościowa. Instytucja nosiła nazwę Erste oesterreichische Spar-Casse. Jej otwarcie nastąpiło 4 października w dzielnicy Leopoldstadt, a jednym ze współzałożycieli był duchowny Johann Baptist Weber.
Początkowa idea była bliska codziennym potrzebom zwykłych ludzi. Kasa miała umożliwiać odkładanie pieniędzy osobom, które nie należały do najzamożniejszej części społeczeństwa. W czasach bez rozbudowanych zabezpieczeń socjalnych utrata pracy mogła szybko pozbawić rodzinę środków do życia. Własne oszczędności dawały więc szansę na przetrwanie trudniejszego okresu.
Kapitał na rozpoczęcie działalności przekazali zamożni mieszkańcy, a początkową obsługą zajmowali się wolontariusze. Wśród pierwszych inicjatyw znalazło się rozdanie dzieciom stu książeczek oszczędnościowych z wpłatą po dziesięć guldenów. Książeczkę z numerem jeden otrzymała Marie Schwarz. Taki szczegół dobrze pokazuje, jak mocno początki instytucji wiązały się z upowszechnianiem oszczędzania.
Z czasem zakres działalności się poszerzał. W 1822 roku kasa zaczęła udzielać kredytów hipotecznych. Rozwój kas oszczędnościowych sprzyjał finansowaniu lokalnej gospodarki, w tym mniejszych przedsiębiorstw. Od niewielkich wpłat do obsługi biznesu prowadziła długa droga... Późniejsza grupa bankowa wyrosła właśnie z tej tradycji.
Ważnym momentem dla nowoczesnej Erste był debiut giełdowy w 1997 roku. Pozyskanie kapitału wiązało się ze strategią rozwoju w Europie Środkowej i Wschodniej. Grupa zwiększała obecność poza Austrią, przejmując działające już banki. Dzięki temu rozwijała działalność na kolejnych rynkach z istniejącą siecią placówek oraz lokalnym doświadczeniem.
Polska część tej historii ma własne korzenie. Bank Zachodni oraz Wielkopolski Bank Kredytowy powstały w 1989 roku. W 2001 roku połączyły się w Bank Zachodni WBK. Dziesięć lat później jego większościowym akcjonariuszem został Banco Santander, a w 2013 roku nastąpiło połączenie z Kredyt Bankiem.
Nazwa Santander Bank Polska pojawiła się w 2018 roku. Kolejną zmianę przyniósł rok 2026. 9 stycznia Erste Group sfinalizowała zakup kontrolnego pakietu 49% akcji banku, a 24 kwietnia zmieniono nazwę na Erste Bank Polska. Zmiana marki nie oznaczała konieczności zakładania rachunków od początku. Numery kont pozostały bez zmian, a zawarte umowy zachowały ważność.
Dlatego ponad dwustuletnia tradycja dotyczy korzeni austriackiej grupy, a polska instytucja kontynuuje działalność banku znanego wcześniej pod innymi nazwami. To rozróżnienie pozwala lepiej zrozumieć markę Erste.
Erste Bank za granicą – gdzie działa grupa i pod jakimi nazwami?
Erste Group to austriacka grupa bankowa silnie związana z Europą Środkową i Wschodnią. Dla polskiego klienta jej nazwa może być mniej znajoma niż marki obecne tutaj od wielu lat. W innych krajach regionu grupa od dawna uczestniczy jednak w codziennym życiu gospodarczym. Obsługuje klientów indywidualnych oraz przedsiębiorstwa.
W Austrii działalność prowadzi Erste Bank der oesterreichischen Sparkassen. Czescy klienci znają grupę przede wszystkim poprzez Česką spořitelnę, a na Słowacji działa Slovenská sporiteľňa. W Rumunii należy do niej Banca Comercială Română, używająca skrótu BCR. Grupa jest obecna również na Węgrzech. Działa też w Chorwacji oraz Serbii.
Różne nazwy mają znaczenie... Brak słowa Erste na szyldzie nie musi oznaczać, że dany bank pozostaje poza grupą. Część instytucji zachowała rozpoznawalne lokalne marki po zmianie właściciela. Dla mieszkańców tych krajów są one związane z własnym rynkiem i jego historią.
Rozwój zagraniczny Erste opierał się w dużej mierze na przejmowaniu banków z istniejącą bazą klientów. Taki model pozwalał łączyć znajomość miejscowych realiów z kapitałem większej grupy. Erste nie jest więc wyłącznie nazwą pojedynczego banku działającego w Polsce. To marka powiązana z szerszą strukturą finansową, której początki znajdują się w Austrii.
Dla przedsiębiorcy współpracującego z zagranicznymi odbiorcami istotne może być doświadczenie grupy w obsłudze firm działających na kilku rynkach tego samego regionu. Nie oznacza to jednak jednej umowy ani wspólnej taryfy dla wszystkich krajów. Warunki polskiego rachunku określa Erste Bank Polska. Samo pokrewieństwo kapitałowe nie przesądza o kosztach zagranicznego przelewu czy wypłaty z bankomatu.
Rachunek firmowy a konto osobiste – jakie są różnice?
Konto osobiste służy przede wszystkim prywatnym rozliczeniom, natomiast rachunek firmowy jest przeznaczony do obsługi działalności gospodarczej. Oba mogą umożliwiać wykonywanie przelewów i płacenie kartą. Różnica nie sprowadza się jednak do nazwy widocznej po zalogowaniu.
Oddzielny rachunek ułatwia ustalenie, ile pieniędzy rzeczywiście pozostaje do dyspozycji firmy. Wpłata od kontrahenta nie miesza się wtedy z prywatnymi zakupami. Łatwiej też przekazać księgowości historię operacji dotyczącą działalności. Przy większej liczbie rozliczeń takie uporządkowanie oszczędza czas poświęcany na wyjaśnianie pojedynczych transakcji.
Czy każda jednoosobowa działalność od początku potrzebuje osobnego konta firmowego? Nie zawsze. W pewnych sytuacjach można korzystać z własnego rachunku osobistego, o ile dopuszcza to regulamin banku i spełnione są wymagania prawne. Takiej możliwości nie należy jednak automatycznie przenosić na każdą firmę.
Zwykły rachunek osobisty nie jest publikowany na białej liście podatników VAT. Samo zgłoszenie jego numeru jako związanego z działalnością tego nie zmieni. Dla firmy, której kontrahenci sprawdzają rachunek w wykazie, ma to bezpośrednie znaczenie przy przyjmowaniu zapłaty za faktury.
Osobną kwestią jest mechanizm podzielonej płatności, czyli split payment. Jego obsługa wymaga odpowiedniego rachunku firmowego z powiązanym rachunkiem VAT. Konto osobiste nie zapewnia takiej funkcji... Gdy działalność obejmuje rozliczenia wymagające MPP, prywatny ROR nie zastąpi właściwego rachunku.
W jednoosobowej działalności wydzielenie konta nie tworzy odrębnej osoby prawnej. Pozwala natomiast lepiej oddzielić przepływy biznesowe od domowego budżetu. To szczególnie przydatne, gdy firma rośnie i coraz trudniej oceniać jej sytuację na podstawie wspólnego salda.
Czy warto brać udział w promocjach kont firmowych?
Promocja konta firmowego może dać dodatkową korzyść przy rachunku, z którego przedsiębiorca i tak zamierza korzystać. Czasem jest to premia pieniężna. W innej ofercie większe znaczenie ma zwolnienie z opłat albo korzystniejsze warunki oszczędzania.
Najłatwiej ocenić sens promocji przez odniesienie jej warunków do rzeczywistego działania firmy. Jeżeli wymagane płatności odpowiadają Twoim zwykłym wydatkom, ich wykonanie może nie wymagać zmiany planów. Inaczej wygląda sytuacja, gdy dla uzyskania nagrody trzeba ponieść koszt, którego działalność normalnie by nie potrzebowała.
Ważne jest również znaczenie określenia „nowy klient”. Regulamin może uwzględniać wcześniejsze posiadanie rachunku firmowego, nawet jeśli został już zamknięty. Brak aktywnego konta w dniu składania wniosku nie zawsze wystarcza... Decydują warunki konkretnej edycji.
Przy premii liczy się także sposób przystąpienia do akcji. Czasem potrzebny jest wniosek rozpoczęty przez wskazaną stronę. Innym razem konieczna okazuje się dodatkowa rejestracja. Jeżeli regulamin wymaga zgód marketingowych, trzeba sprawdzić okres ich utrzymania.
Największą wartość ma korzyść, którą można uzyskać bez niepotrzebnych wydatków, zachowując rachunek przydatny również po zakończeniu danej promocji. Dlatego przed przystąpieniem warto ustalić termin wykonania warunków. Równie istotna pozostaje późniejsza opłata za konto, jeśli czasowe zwolnienie przestanie obowiązywać.
Bankowość dla firm w Erste
Erste Bank Polska obsługuje zarówno mniejszych przedsiębiorców, jak i duże firmy. Rachunek bieżący stanowi podstawę tej relacji, ale potrzeby działalności mogą z czasem się zmieniać. Firma rozpoczynająca sprzedaż za granicą będzie mierzyć się z innymi rozliczeniami niż lokalny usługodawca przyjmujący zapłatę w złotych.
Przy współpracy z zagranicznymi kontrahentami znaczenia nabiera obsługa walut. Rachunek walutowy może pomóc oddzielić wpływy w euro od pozostałych środków. Przedsiębiorca zachowuje wtedy większą kontrolę nad momentem wymiany pieniędzy, zamiast opierać każdą zapłatę na natychmiastowym przeliczeniu na złote.
Inna potrzeba pojawia się przy rozwoju sprzedaży stacjonarnej. Wtedy istotna staje się możliwość przyjmowania płatności bezgotówkowych. Z kolei firma oczekująca na zapłatę za wystawione faktury może zainteresować się finansowaniem należności. Oferta grupy obejmuje faktoring, a także leasing związany z pozyskaniem wyposażenia.
Nie każda działalność potrzebuje takich usług od razu... Dobrze jednak rozumieć, że konto firmowe może być początkiem szerszej obsługi biznesowej. Dostępność finansowania zależy od warunków produktu i oceny klienta. Samo otwarcie rachunku nie oznacza przyznania kredytu.
W codziennych rozliczeniach duże znaczenie ma bankowość elektroniczna. Pozwala obsługiwać rachunek bez dopasowywania każdej płatności do godzin pracy placówki. Gdy pojawia się bardziej złożona sprawa, znaczenia nabiera również możliwość kontaktu z pracownikiem banku. Potrzeby przedsiębiorcy potrafią się zmieniać, nawet gdy charakter samej działalności pozostaje podobny.






Dodaj komentarz