

Złoto fizyczne może kupić zarówno osoba prywatna, jak i firma. Zakup na firmę różni się od zakupu przez osobę prywatną w kilku miejscach: w sposobie płatności, w dokumentach i przede wszystkim w tym, jak wydatek zachowuje się w księgach i w podatku dochodowym. Poniżej zestawienie zasad, które obowiązują przy nabyciu złota inwestycyjnego przez przedsiębiorcę.
Co jest złotem inwestycyjnym
Ustawa o VAT definiuje złoto inwestycyjne w art. 121. Są to sztabki i płytki o próbie co najmniej 995 tysięcznych, w masie akceptowanej przez rynki kruszców, oraz monety o próbie co najmniej 900 tysięcznych, wybite po 1800 roku, które są lub były prawnym środkiem płatniczym w kraju pochodzenia i sprzedawane po cenie nieprzekraczającej o więcej niż 80 procent wartości rynkowej zawartego w nich złota.
Wyroby spełniające te warunki korzystają ze zwolnienia z VAT na podstawie art. 122 ustawy. Faktura za sztabkę czy monetę bulionową, czyli monetę inwestycyjną, której cena wynika głównie z wartości zawartego w niej kruszcu, nie zawiera więc podatku naliczonego do odliczenia, a cena brutto równa się cenie netto. Biżuteria, złom złoty, srebro i platyna do tej kategorii nie należą i są opodatkowane.
Płatność i dokumenty
Prawo przedsiębiorców w art. 19 wymaga, by płatność między przedsiębiorcami za transakcję o wartości przekraczającej 15 000 zł przechodziła przez rachunek płatniczy. Zakup sztabek za większą kwotę opłacony gotówką narusza ten przepis i ma skutek podatkowy: zgodnie z art. 15d ustawy o CIT i art. 22p ustawy o PIT z kosztów uzyskania przychodu wyłączona jest wtedy cała płatność dokonana z pominięciem rachunku, a nie tylko nadwyżka ponad limit.
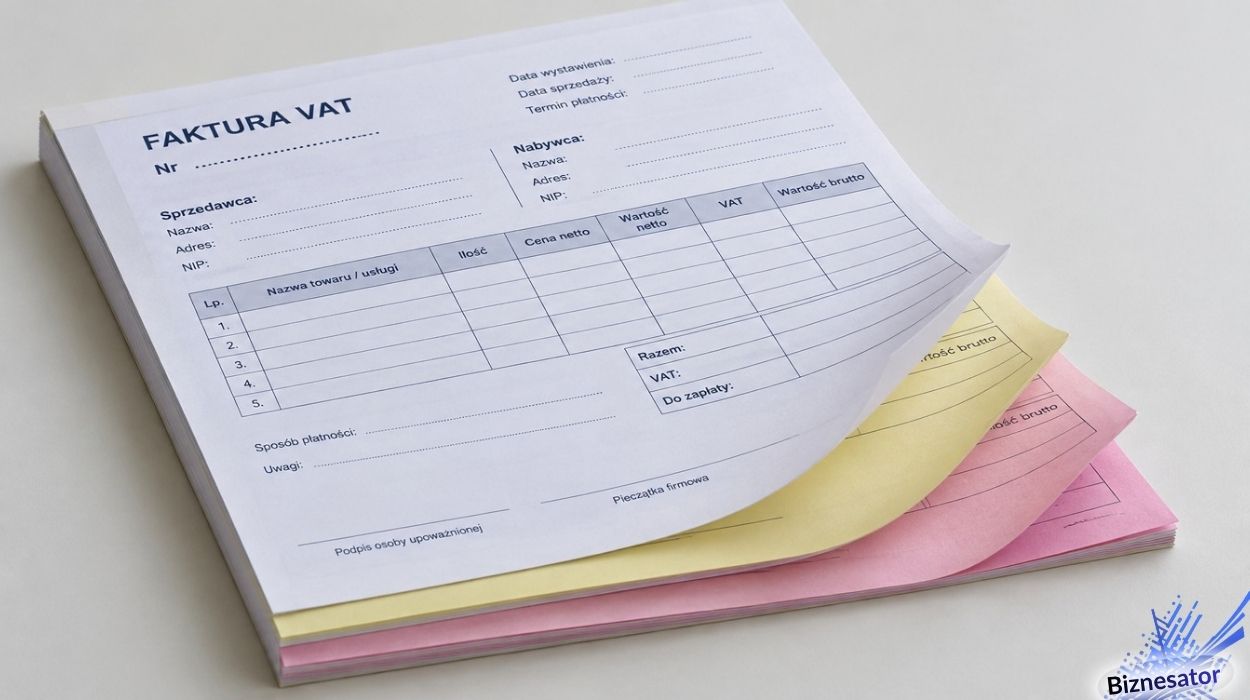
Dokumentem zakupu jest faktura wystawiona na firmę, z nazwą wyrobu, masą, próbą i adnotacją o zwolnieniu z VAT. Dealerzy metali szlachetnych są w zakresie określonym ustawą o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu instytucjami obowiązanymi, czyli podmiotami, które z mocy prawa muszą weryfikować klientów. Dlatego przy zakupie firma podaje dane rejestrowe, a często także dane beneficjenta rzeczywistego, czyli osoby, która faktycznie ją kontroluje. To standardowa procedura, a nie oznaka podejrzeń wobec klienta.
Złoto w księgach
Sztabka kupiona w celu lokaty kapitału nie jest towarem handlowym ani środkiem trwałym. Nie podlega amortyzacji, bo nie zużywa się w czasie. W bilansie pojawia się zazwyczaj jako inwestycja, krótko- lub długoterminowa, w zależności od zamierzonego okresu utrzymania.
W podatku dochodowym obowiązuje zasada z art. 16 ust. 1 pkt 8 ustawy o CIT, a w przypadku przedsiębiorców rozliczających PIT jej odpowiednik w art. 23 ust. 1 pkt 38. Wydatek na nabycie takiego składnika majątku nie jest kosztem w dniu zakupu. Staje się nim dopiero w chwili sprzedaży, kiedy pomniejsza przychód z odpłatnego zbycia. Zakup złota nie obniża więc bieżącego dochodu do opodatkowania, a podatek pojawia się od różnicy między ceną sprzedaży a ceną zakupu.
Wycena i ryzyko kursowe
Cena złota na rynku światowym jest kwotowana w dolarach za uncję trojańską, czyli 31,1035 grama. Wartość sztabki w złotówkach zależy więc od dwóch czynników jednocześnie: notowania kruszcu i kursu dolara do złotego. Zmiana jednego potrafi zniwelować zmianę drugiego. Dla firmy, która rozlicza się w złotówkach, to ryzyko walutowe zawarte w samym metalu, niezależnie od tego, gdzie złoto zostało kupione. Dzienne notowanie w przeliczeniu na złotówki publikuje m.in. https://idfmetale.pl/pl/cena-zlota.
Przechowanie i odsprzedaż
Metal może leżeć w sejfie firmy, w skrytce bankowej albo w skarbcu zewnętrznym. Każda z tych form ma inny koszt i inny zakres ubezpieczenia, a przy przechowaniu u siebie znaczenie ma limit polisy obejmującej wartości pieniężne.
Przy odsprzedaży znaczenie ma stan wyrobu. Sztabka z uznanej rafinerii, w nienaruszonym opakowaniu z certyfikatem, jest przyjmowana na podstawie oględzin. Wyrób bez opakowania trafia do badania, co wydłuża procedurę i zwykle obniża cenę odkupu.
Gdzie sprawdzić parametry wyrobów
Zestawienie sztabek i monet spełniających definicję złota inwestycyjnego, z masą, próbą i nazwą rafinerii, prowadzi IDF Metale. Te same dane trafiają na fakturę i decydują o zastosowaniu zwolnienia z VAT, a także o tym, jak łatwo wyrób zostanie przyjęty przy odkupie. Pełny katalog z opisami znajduje się pod adresem idfmetale.pl.
Materiał reklamowy.







Dodaj komentarz